
Bij het Direct Ingaande Keuze Pensioen kies je voor een volledig variabel pensioen of een combinatie van vast en variabel pensioen. Kies je voor een variabel pensioen? Dan heb je keuze uit twee varianten.

Direct Ingaand Keuze Pensioen
Direct Ingaand Keuze Pensioen – Voor een variabel pensioen
Ga je binnenkort met pensioen en komt je pensioenkapitaal vrij? Dan kun je daarmee je pensioenuitkering aankopen. Bij ons heb je daarvoor verschillende oplossingen, waaronder het Direct Ingaande Keuze Pensioen. Dit is een variabel pensioen, waarbij je kiest voor de kans op een hogere uitkering en het risico accepteert dat je uitkering ook lager kan uitvallen. Wil je dat risico beperken? Dan kun je het Direct Ingaande Keuze Pensioen combineren met een vast pensioen.
Wat is een Direct Ingaand Keuze Pensioen?
Met het Direct Ingaand Keuze Pensioen van Allianz kies je zelf hoe je jouw pensioenuitkering samenstelt. Je kunt kiezen voor een volledig variabel pensioen of voor een combinatie van een vast en variabel pensioen. Het pensioenkapitaal voor het variabele deel blijven we ook na je pensioendatum voor je beleggen. Daardoor kan de hoogte van je pensioen ieder jaar veranderen. Bij goede beleggingsresultaten kan je uitkering stijgen, bij tegenvallende resultaten kan deze ook dalen.
Na 20 jaar zetten we het variabele pensioen automatisch om in een vaste uitkering. Je kunt daarnaast kiezen voor een partnerpensioen, zodat je partner een uitkering krijgt als jij overlijdt.
Is het Direct Ingaand Keuze Pensioen iets voor jou?
-
Dit pensioen past bij je als je
-
Dit pensioen past minder goed bij je als je
Zo werkt het Direct Ingaand Keuze Pensioen
Met het Direct Ingaand Keuze Pensioen kies je voor een variabel pensioen of voor een combinatie van een vast en variabel pensioen. We storten het pensioenkapitaal dat je hebt opgebouwd in de polis. Dit bedrag noemen we de koopsom. Je betaalt eenmalig administratiekosten en daarnaast jaarlijkse kosten voor het berekenen en uitkeren van je pensioen. Deze kosten verwerken we in je uitkering. Je kunt bij ons zowel netto pensioen onderbrengen als pensioen waarop wij belasting moeten inhouden.
Koop je bij ons een pensioen aan? Dan gebruiken we de marktrente van dat moment om de hoogte van je pensioen te bepalen. Hoe hoger de rente, hoe hoger je pensioen. Kies je voor een vast pensioen, dan bepaalt deze rente voor een groot deel hoe hoog je pensioen voor de rest van je leven is. Ook bij een variabel pensioen speelt de rente een rol, maar minder sterk. We blijven dan met je pensioenkapitaal beleggen en berekenen je uitkering ieder jaar opnieuw op basis van de rente en levensverwachting op dat moment en het beleggingsresultaat van het jaar ervoor.
Jij kiest hoe je pensioen eruitziet
- Met vaste daling
Een variabel pensioen dat hoger begint en daarna ongeveer gelijk blijft. De uitkering begint hoger omdat we uitgaan van een vaste daling van de uitkering. Deze daling compenseren we met verwacht rendement. We nemen dus een voorschot op het nog te realiseren rendement. Als de verwachte beleggingsresultaten uitkomen, zal de uitkering ongeveer gelijk blijven. Beleggingsresultaten kunnen ook tegenvallen, dus de uitkering kan ook dalen.
- Zonder vaste daling
Een variabel pensioen dat lager begint dan de uitkering met vaste daling, maar daarna stijgt als de verwachte beleggingsrendementen worden behaald. Zo kan je uitkering beter meegroeien met de inflatie. Beleggingsresultaten kunnen ook tegenvallen, dus de uitkering kan ook gelijk blijven of zelfs dalen.
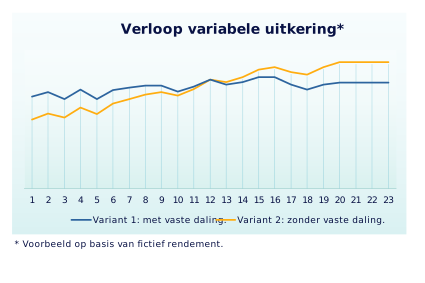
Voorbeeld van het verloop van de twee verschillende varianten bij een fictief rendement (schommelend van jaar tot jaar).
Partnerpensioen en contraverzekering
Je kunt ook een partnerpensioen regelen. Als jij overlijdt, ontvangt je partner een deel van je uitkering zolang hij of zij leeft. het partnerpensioen blijft ook na je overlijden variabel en stopt als je partner overlijdt.
Daarnaast kun je een contraverzekering afsluiten. Daarmee regel je bijvoorbeeld een eenmalige uitkering voor je kinderen als jij overlijdt, of als jij en je partner beiden zijn overleden. De contraverzekering daalt naarmate er meer pensioen is uitgekeerd. Meer informatie vind je hier.
Een Direct Ingaand Keuze Pensioen berekenen in slechts 4 stappen

Veelgestelde vragen
Als je een Direct Ingaand Keuze Pensioen afsluit, keren wij je pensioen uit zolang je leeft. Overlijd je, dan stopt de uitkering en is het kapitaal dat overblijft voor ons. Daar houden we rekening mee bij het bepalen van de hoogte van je uitkering.
Heb je een partner? Dan kun je ervoor kiezen om je uitkering na je overlijden volledig of gedeeltelijk door te laten lopen. Je partner ontvangt deze uitkering dan zolang hij of zij leeft.
Met een contraverzekering voorkom je dat de uitkeringen na je overlijden, of na het overlijden van jou en je partner, komen te vervallen. Je regelt daarmee dat je nabestaanden, zoals je partner en/of kinderen, nog een uitkering krijgen als jij er niet meer bent. Voor deze verzekering betalen je nabestaanden een eenmalige premie.
Lees hier meer over de Allianz contraverzekering.
Je regelt de verdeling van je pensioen in het echtscheidingsconvenant of maakt hier samen afspraken over. Ga je scheiden of stopt je geregistreerd partnerschap, informeer ons dan. Meestal moet je pensioen namelijk worden verdeeld. Gebruik hiervoor het mededelingsformulier.
Zodra we het mededelingsformulier hebben ontvangen, berekenen we de hoogte van je variabele pensioen opnieuw en verdelen we het pensioen volgens de afspraken met je ex-partner. Hierdoor wordt je eerstvolgende uitkering lager.
Wij kunnen de verdeling op 2 manieren regelen:
- Je blijft het volledige variabele pensioen ontvangen
Je zorgt er zelf voor dat je ex-partner het partnerdeel krijgt. Overlijdt je ex-partner, dan ontvang je vanaf dat moment weer het volledige pensioen. - We verdelen de uitkering over 2 polissen, met jou als verzekeringnemer
We verlagen de uitkering op je bestaande polis naar het afgesproken bedrag en maken voor het partnerdeel een nieuwe polis waarop je ex-partner de ontvanger is. Overlijdt je ex-partner, dan ontvang je vanaf dat moment weer het volledige pensioen. We brengen per polis kosten in rekening.
Kies je voor optie 2? Mail dan naast het mededelingsformulier een kopie van het bankafschrift en een kopie van het identiteitsbewijs van je ex-partner naar service.leven@allianz.nl. Vermeld je polisnummer in de onderwerpregel.
Bij het variabele pensioen stellen we vooraf de hoogte van de levenslange uitkering vast. Hiervoor gebruiken we de Prognosetafel: een statistisch overzicht met sterftecijfers dat rekening houdt met de stijgende levensverwachting. Deze Prognosetafel wordt iedere 2 jaar door het Actuarieel Genootschap vastgesteld.
Daarnaast gebruiken we de ervaringssterfte. Daarbij kijken we naar de levensverwachting van de gepensioneerden in Nederland. Het Centrum voor Verzekeringsstatistiek (CVS) bepaalt deze ervaringssterfte elk jaar voor de pensioenpopulatie van verzekerden.
Als je pensioen van ons ontvangt, houden we daarop loonheffing in. Dit geldt niet voor netto pensioen. Bij je aanvraag kun je aangeven dat je loonheffingskorting wilt toepassen. We houden daar dan rekening mee bij je pensioenuitkering.
Je polis gaat in op de eerste dag van de maand. In diezelfde maand ontvang je je eerste pensioenuitkering. Daarna keren we je pensioen iedere maand rond de 23e uit. Lukt het niet om de eerste uitkering rond de 23e over te maken, bijvoorbeeld omdat we de koopsom niet vóór de 15e hebben ontvangen of nog informatie van je nodig hebben? Dan betalen we je pensioen zo snel mogelijk daarna uit.
Als je emigreert, blijven we je pensioen gewoon uitkeren. binnen het SEPA-gebied betaal je geen extra kosten voor de uitbetaling. Naast de EU-landen behoren ook Andorra, Liechtenstein, Monaco, Noorwegen, San Marino, IJsland en Zwitserland tot het SEPA-gebied. Verhuis je naar een land buiten dit gebied, dan betaal je wel extra kosten. Hoe hoog die zijn, hangt af van de bank waar je de rekening opent waarop we je pensioen uitbetalen.
Emigregen kan ook gevolgen hebben voor de belasting die je over je pensioen betaalt. Allianz is verplicht om loonbelasting in te houden en blijft dat daarom ook na je emigratie doen. Als je in het land waar je woont ook belasting over het pensioen dat je van ons ontvangt betaalt, dan betaal je mogelijk te veel belasting. Je kunt bij de Belastingdienst een vrijstelling van loonheffing aanvragen. Keurt de Belastingdienst je aanvraag goed, dan houden we geen loonbelasting meer in. De vrijstelling geldt voor een beperkte periode, dus dien op tijd een nieuw verzoek in.
Meer informatie vind je bij de Belastingdienst.
Veelgebruikte documenten

Contact met Allianz of een adviseur

Wil je contact met ons? Wij zitten voor je klaar op werkdagen tussen 9:00 uur en 17:30.
Wil je advies over een van onze verzekeringen? Neem dan contact op met een onafhankelijk adviseur bij jou in de buurt.